 閉じる
IR情報
投資家の皆様へ
もっと日産化学を知っていただくために
CFOメッセージ
財務戦略の基本方針
規律ある資本配分で成長と還元を両立
「高い収益性と高い資本効率をベースに、研究開発、人的資本、設備へ振り向け、新たな製品と市場を生み出し、その成果を株主の皆様へ還元する」――。この循環を強固にし、長期にわたり持続させることが当社グループの財務戦略の基本方針です。資本配分の基準と将来像を、資本市場との対話を通じて明確にしていきます。
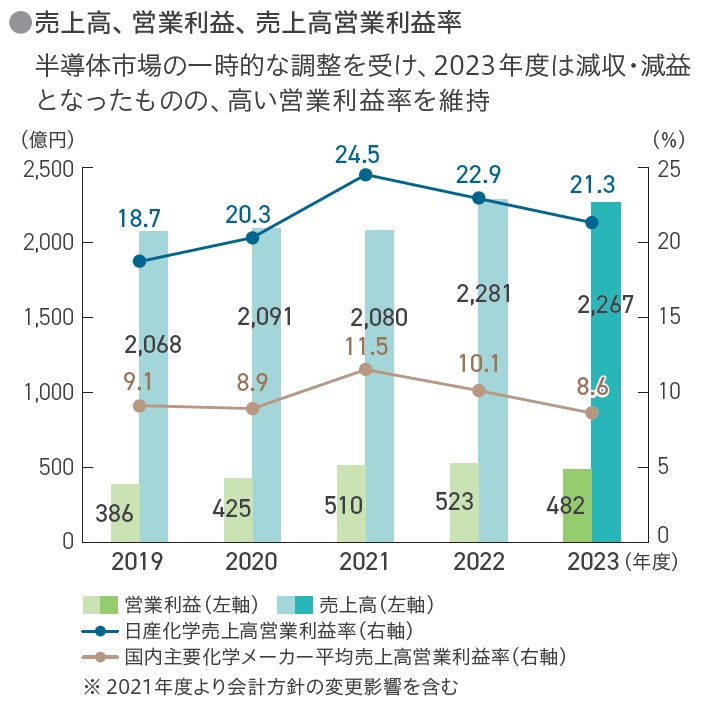
2025年度は、売上高2,796億円、営業利益636億円、親会社株主に帰属する当期純利益497億円となり、営業利益、経常利益、純利益はいずれも過去最高を更新しました。2012年度以降、2023年度を除いて毎年最高益を記録しており、2026年度も14期目の更新を目指しています。
ROE(自己資本利益率)も2025年度は20.3%とはじめて20%を超え、時価総額は約1兆円規模に達しました。市場からの評価の高まりを一時的なものにすることなく、今後も確かな成長を継続できると考えています。
生成AIの普及による半導体需要は、社会と産業の基盤として長期的には拡大が見込まれます。一方で短期的な調整など変動幅も大きく、地政学的リスク、為替、原材料価格、川下需要を丁寧に捉えつつ、先端品開発への投資を止めないことが重要です。ただ、当社は半導体専業企業ではありません。食料増産と収量向上を支える農業化学品には、長期的で確かな需要があります。半導体材料などの機能性材料と農業化学品を両輪とする事業拡大が、当社の強さを成す骨格です。
半導体の追い風を受けた成長のみに依存するのではなく、各事業が自律的に成長し、環境変化に耐える企業体をつくることを目指しています。事業環境の不確実性やインフレリスクが高まるなか、成長投資とリスク対応を両立させることも重要です。必須原材料調達の複数ソース化やサプライチェーンの再点検を進め、事業継続と収益安定につなげていきます。
企業価値向上に向けた財務方針
高収益を次の成長へとつないでいく
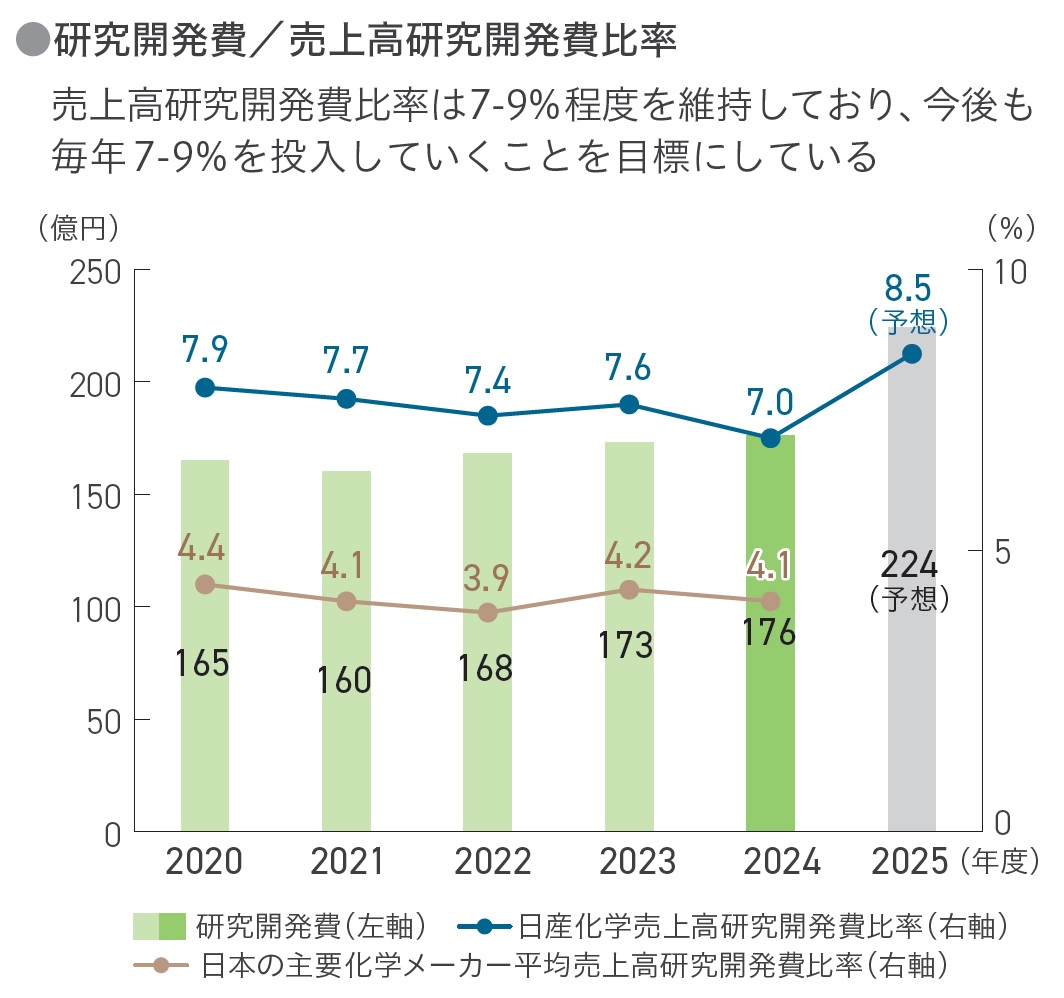
財務指標として最も重視する指標はROEです。投資家にも社内にも分かりやすく、資本効率を端的に示す指標であることがその理由です。2025年度の20.3%は到達点ではなく、一つの通過点と考えています。当社より高い資本効率を持つ企業も少なからず存在します。この水準に安住せず、利益成長と資本効率の両面からさらなる高みを目指します。
また、利益に加え、成長投資と株主還元の原資となるフリーキャッシュフローの創出力も重要です。利益が増えてもキャッシュを生まなければ、投資と還元は続きません。資本コストは市場環境を反映した株主期待収益率や金利水準により変動するため、これを継続的に上回る実績を積み重ね、市場の信頼を得ることが重要です。
ROEを高めるために財務レバレッジを急激に引き上げたり、自己株式取得に過度に依存したりするのではなく、事業成長とともに着実に資本効率を高めていく考えです。ニッチな市場で顧客に不可欠な高付加価値製品を生み出し、利益率と資産効率を高め、事業成長によってROEを引き上げる。これが、当社がとるべきROE引き上げの道筋です。実績と資本市場との対話の双方を通じて、市場からの信頼と評価の向上につなげていきます。
2026年度の営業利益予想は668億円で、中期経営計画「Vista2027 Stage II」の2027年度目標650億円を1年前倒しで達成・上回る見込みです。ただ、その上ぶれの多くが半導体材料によるものである点も直視しています。短期の業績責任を果たしながら、新製品を育てる長期の時間軸も守ります。
事業ポートフォリオ判断
ROICを共通のものさしとし、投資を多面的に検討
各事業にはROIC(投下資本利益率)を共通のものさしとして定着させています。投下資本がどれだけの利益を生み出しているかを、投資後も継続的に確認します。先端半導体領域への必要な投資で一時的にROICが低下するような場合は、中長期で投資を回収し目標水準へ戻すまでの道筋を厳しく見ます。
足元では、機能性材料のROICが30%超、農業化学品は10%台後半を維持しています。半導体の高成長を取り込みながら、安定性と成長余地を持つ農業化学品も強化し、事業ポートフォリオ全体の耐性を高めます。
すべての事業に同じROIC水準を求めるわけではありません。収益性に課題のある事業については、必要な維持更新投資を行いながら利益成長の蓋然性を見極めます。重要なのは、投資と利益のバランスを見ながら、その事業が中長期的にどれだけキャッシュを生み出し続けられるかを軸に、先を見据えた必要な対応策を実行することです。技術基盤や顧客との関係、将来の成長余地に加え、近年のインフレ圧力によるインプットコスト上昇の販売価格転嫁力なども含めた事業競争力の評価などを踏まえ、規律あるポートフォリオ運営を進めていきます。
成長投資を起点とした還元方針
投資・還元・B/Sをバランスさせる
キャッシュアロケーションにおいて、最優先するのは研究開発への投資です。次に、新製品の立ち上げや供給能力の確保に必要な設備投資を行います。創出したキャッシュを機能性材料と農業化学品へ重点配分し、将来の利益とキャッシュフローを生み出す投資を行ったうえで、その余力を株主の皆様に還元します。
2025年度の営業キャッシュフローは642億円、フリーキャッシュフローは430億円でした。1株当たり配当202円、自己株式取得105億円を実施したことで、総還元性向は75.7%です。2026年度も配当212円、上限105億円の自己株式取得、総還元性向75.0%を計画しています。少なくとも、2027年度まではこの方針を持続する十分な利益体質・資金力があると考えています。必要な投資を削ることなく、中期経営計画期間はこの方針を維持します。
2025年度末の自己資本比率は71.9%です。必要な現預金水準を見極めながら、創出したキャッシュを成長投資と株主還元へ適切に配分します。強固なB/Sは、機会が来たときに動くための基盤でもあります。M&Aでは重点領域や候補を調査しつつ、割高な局面では冷静にフェアバリューを見極め、価格と戦略適合性の双方に規律をもって判断します。
知と人への先行投資を継続
成長の源泉への投資――研究開発・人的資本
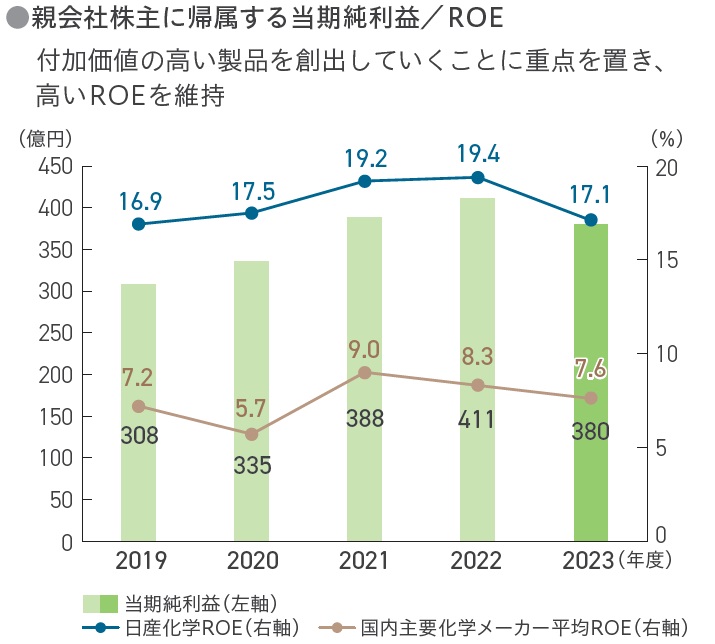
当社は、コモディティ化した汎用品を大量に生産するビジネスモデルとは対極にあります。顧客にとってなくてはならない製品や技術を生み出し、その価値で選ばれることが競争力の源泉です。そのため、研究開発、知的財産、人材といった無形資産への投資を重視し、高付加価値製品を生み出す力を継続的に高めていきます。製造設備は、製品価値と需要の確度を見極め、自社生産と外部委託を柔軟に組み合わせます。
2026年度の研究開発費は247億円、売上高に対する研究開発費率は8.5%、設備投資は270億円を計画しています。単に金額を増やすのではなく、将来の売上や利益の拡大につながるテーマを見極め、節目ごとに進捗と事業性を確認します。半導体材料では、顧客の裾野が広がり、要求が高度化し、より迅速な対応が求められています。研究開発人員の増強は喫緊の課題です。農業化学品では、新規大型剤の開発に加え、有望な生物農薬や動物用医薬品の領域にも投資を進めています。これらは、将来の新製品売上と収益力を生み出すための先行投資です。
研究開発力を支えるのは人です。人的資本への投資は、一朝一夕に成果が出るものではありません。一貫した人事ポリシーのもとで、優秀な人材を採用・育成し、大きなテーマを見出して事業化へ導く「エース研究員」を増やします。同時に、一人で研究を完結する時代ではありません。領域や組織を超えた共創を促し、個人の力を組織の成果へ変える仕組みを磨く。実績のある当社だからこそ、この強みを企業価値向上へ結びつけられると考えています。
持続可能な成長戦略
サステナビリティを企業価値につなげる
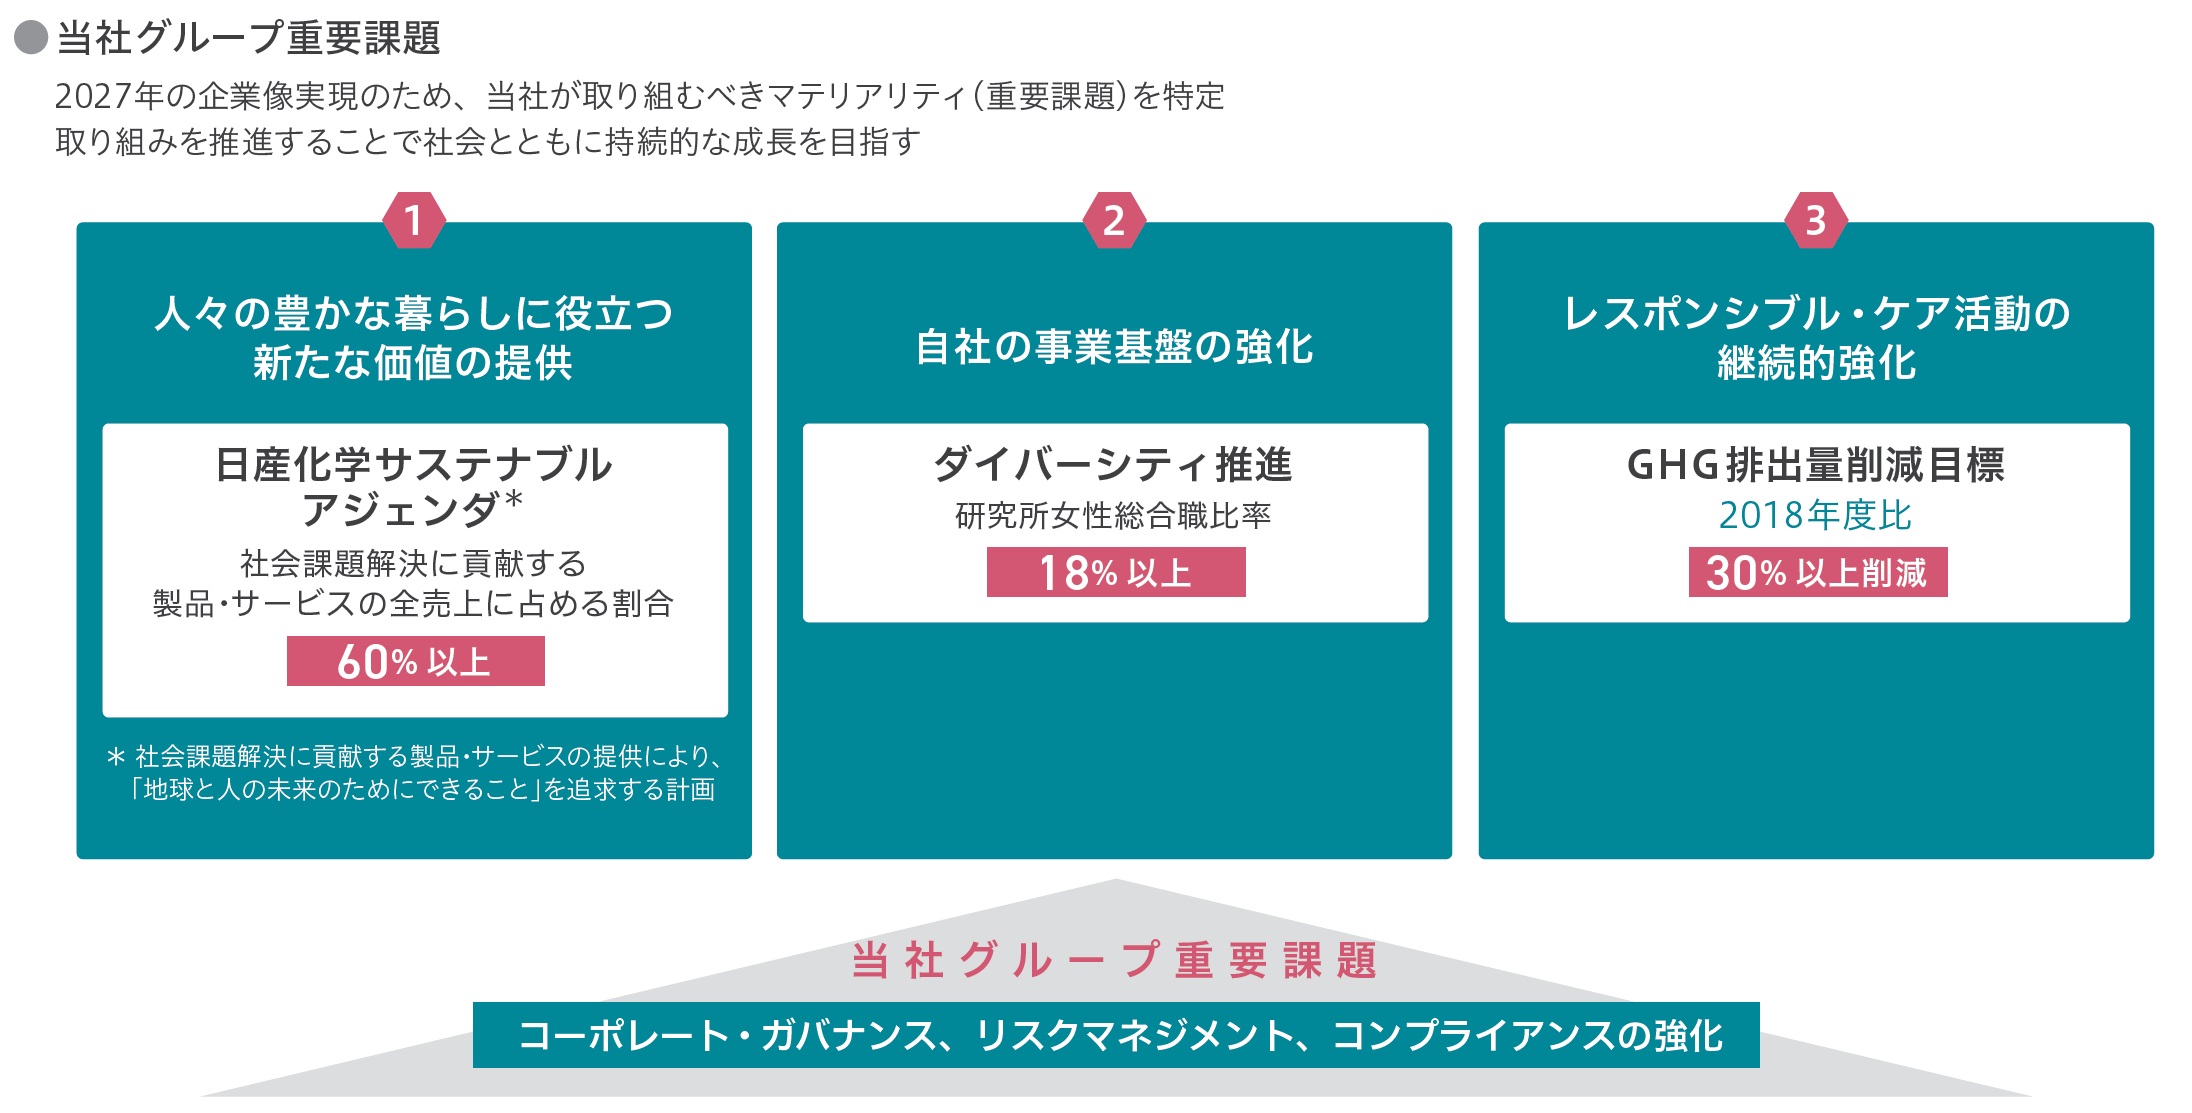
医療、農業、電子材料、建設資材、物流など、社会は化学産業なしには成り立ちません。その役割を踏まえ、社会的責任を果たしながら持続的に成長していくことが、化学企業に求められています。サステナビリティ委員会委員長としても、社会基盤を支える化学企業としての責任を果たす活動を、成長戦略と直結させることが不可欠と考えます。気候変動は事業リスクである一方、過酷な環境でも収量を高める農薬への需要を生みます。環境負荷を減らす責任を果たしながら、社会課題の解決を目指して成長機会へつなげていきます。
2022年に設定した20項目のマテリアリティ要素は、策定後の環境変化を踏まえ、成長戦略とのつながりが明確になるよう見直すことを検討する予定です。SBT基準に整合したScope3削減目標の設定や、SSBJ基準を踏まえた開示についても、形式的な対応に終わらせず、成長戦略とのつながりを明確にします。
社内では、サステナビリティの必要性への理解は広がってきました。次の課題は、製造、研究、営業など一人ひとりの日々の仕事とサステナビリティのつながりを実感できるようにすることです。非財務価値を財務価値へつなぐには、現場が納得し、自ら動くことが欠かせません。
資本市場との対話を通じた企業価値向上
対話を経営の力に変える
資本市場との対話は、決算の説明では終わりません。投資家がどこに期待し、何をリスクと見ているかを受け止め、経営判断に活かし、開示の在り方を見直す機会です。「10年後にどのような会社になるか」「最大のリスクは何か」などの問いを取締役会にも共有し、議論を深めています。
今後も、事業部、工場、研究所の知見を取り込み、当社グループを総合的に理解したうえで、対話と開示の質を高めていきます。投資家の関心事項は一様ではありません。当社の強みや成長戦略の軸はぶらさずに、同時に多様な視点に応じてストーリーを組み立て、柔軟に伝えていきます。ROICやキャッシュフロー、事業ごとの成長性、研究開発や人的資本への投資の考え方についても、投資家の皆様との対話を踏まえながら、より分かりやすい開示に努めます。
当社のスタンスは「常在戦場」です。研究開発、人材、設備へ必要な資源を、適切なときに躊躇なく投じ、成長の可能性を着実に広げていきます。高い株主還元を持続できる利益成長をつくり、M&Aを含むすべての資本配分においても、規律ある判断を徹底します。こうした取り組みを通じて、日産化学グループの持続的な企業価値向上を、数字と行動で示してまいります。